
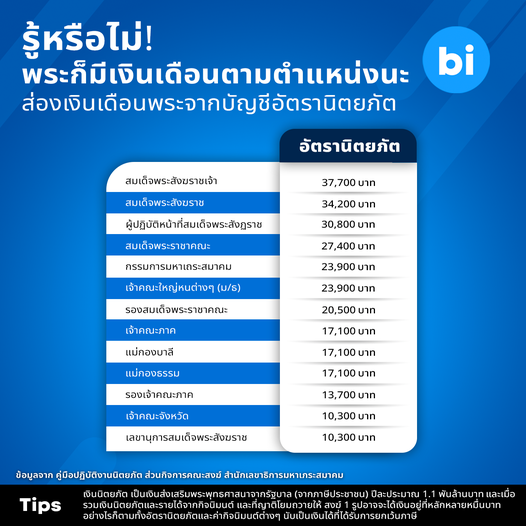
ในช่วงหลายปีที่ผ่านมาวงการผ้าเหลืองตกเป็นประเด็นสังคมมากมายและต่อเนื่อง โดยเฉพาะจากพฤติกรรมเสื่อมเสียของสงฆ์เป็นเสียส่วนใหญ่ ไม่ว่าจะจากพฤติกรรมส่วนตัวหรือเรื่องการทุจริตเงินวัด.แต่สิ่งที่หลายคนยังไม่รู้คือ นอกจากเงินบริจาคหรือค่ากิจนิมนต์แล้ว พระสงฆ์ที่มีสมณศักดิ์ เช่น พระสังฆาธิการ ไปจนถึง พระเปรียญธรรม 9 ประโยค และพระเลขานุการ ยังได้รับเงินประจำเดือน หรือที่เรียกว่า “นิตยภัต” จากภาครัฐด้วย โดยกรมการศาสนา กระทรวงศึกษาธิการจะเบิกจ่ายเป็นรายปี.อย่างไรก็ตาม หากเรียกว่าเป็นเงินเดือนอาจจะไม่ตรงกับความหมายดั้งเดิมของ “นิตยภัต” มากนัก โดยนิตยภัต หมายถึงคือ ค่าภัตตาหารที่พระมหากษัตริยถวายแก่ภิกษุสามเณร สมัยก่อน พระมหากษัตริย์จะทรงมีพระราชศรัทธาถวาย ภัตตาหาร อัฐบริขาร และพระราชทานเบี้ยหวัดเป็นรายปีแก่พระสงฆ์ ก่อนที่ในสมัยพระบาทสมเด็จพระพุทธยอดฟ้าจุฬาโลก จะโปรดให้ยุบเลิกเบี้ยหวัดรายปี เปลี่ยนเป็นเบี้ยหวัดรายเดือนแทน และทรงโปรดให้วางอัตรานิตยภัตตามลำดับชั้นสมณศักดิ์.ปัจจุบัน หน้าที่เบิกจ่ายนิตยภัตเป็นของรัฐบาล ที่จะมีการเบิกเป็นประจำทุกปี จุดประสงค์ก็เพื่อสนับสนุนการปฏิบัติศาสนกิจ ด้านการบริหาร การปกครอง การศาสนศึกษา การเผยแผ่พระพุทธศาสนา และด้านสาธารณูปการ ซึ่งก็มีการปรับปรุงอัตรานิตยภัตให้เหมาะสมกับสภาวะของเศรษฐกิจและสังคมในแต่ละช่วงมาตลอด.อัตรานิตยภัตที่ใช้อยู่ปัจจุบันได้รับการปรับปรุงและประกาศล่าสุดจากคณะรัฐมนตรีเมื่อปี 2554 และให้แก่พระที่มีสมณศักดิ์ทั้งหมด 76 สมณศักดิ์ ตั้งแต่สมเด็จพระสังฆราชเจ้า ไปจนถึง เลขานุการเจ้าคณะตำบล ซึ่งอยู่ที่ประมาณปีละ 1,122,572,400 บาท
อย่างไรก็ตามแม้พระสงฆ์ที่มีสมณศักดิ์จะได้รับนิตยภัตรายเดือนประหนึ่งเงินเดือน แต่นิตยภัตไม่นับเป็นรายได้และไม่ต้องเสียภาษี เช่นเดียวกับค่ากิจนิมนต์หรือเงินบริจาคจากญาติโยม ก็เข้าเกณฑ์มาตรา 42 (10) ของประมวลรัษฎากร ว่าเป็น “เงินได้ที่ได้รับจากการอุปการะโดยหน้าที่ธรรมจรรยา ตามโอกาสแห่งขนบธรรมเนียมประเพณี” ทำให้ไม่ต้องเสียภาษี.ทั้งนี้ตัวกฎหมายงดเว้นภาษีแค่นิตยภัตและค่ากิจนิมนต์ เงินบริจาคเท่านั้น หากพระสงฆ์นำเงินที่ได้รับการถวายไปต่อยอดให้งอกเงยขึ้น เช่น ได้รับดอกเบี้ยเงินฝากหรือนำไปทำธุรกิจและได้กำไร ลักษณะนั้นถึงจะเข้าข่ายเสียภาษี เช่นเดียวกับกรณีของพระที่ได้รับเงินเดือนจากการสอนในมหาวิทยาลัยมกุฎราชวิทยาลัย ก็นับเป็นรายได้ที่จะต้องถูกนำไปคำนวนภาษีตามมาตรา 40(1) ของประมวลรัษฎากร.ส่วนคำถามที่ว่าพระสงฆ์จำเป็นต้องใช้เงินจริงๆ ด้วยหรือไม่นั้น (นอกจากค่าสาธารณูปโภค ค่าใช้จ่ายต่างๆ ของวัด) น่าจะเป็นประเด็นที่ถกเถียงกันได้ไม่จบ
(ดูอัตรานิตยภัตของสมศักดิ์ชั้นต่างๆ ได้ที่ https://brandinside.asia/monk-monthly-food-allowance/).